Elon Musk, CEO de SpaceX: "Las neoclouds van a experimentar muertes y consolidaciones a nivel extremo"
Durante los últimos años hemos visto cómo la carrera por la inteligencia artificial convertía las GPUs en uno de los recursos más codiciados de la industria tecnológica. Pero conseguir esos chips era solo el principio: había que financiarlos, instalarlos, conectarlos y encontrar suficiente negocio para recuperar inversiones gigantescas antes de que llegara la siguiente generación de hardware. Ese engranaje ha permitido crecer a gran velocidad a compañías que apenas conocíamos hace unos años. También puede convertirse ahora en su mayor debilidad. Elon Musk cree que una parte importante de ellas no sobrevivirá tal y como las conocemos hoy.
El empresario puso cifras y destinatarios a esa advertencia este fin de semana. Musk escribió en X que más de 200 neoclouds se enfrentan a una etapa de "muerte y consolidación" y que solo unas pocas conseguirán salir adelante, porque los mercados de deuda prácticamente habrían cerrado el acceso al dinero para las compañías sin ingresos relevantes al margen de los centros de datos de IA. Como recoge Reuters, mensaje tuvo eco inmediato en bolsa: CoreWeave, Nebius, IREN y Applied Digital cerraron el lunes a la baja.
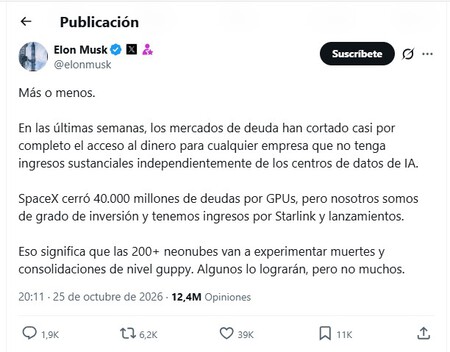 El mensaje publicado por Elon Musk en X sobre las neoclouds | Imagen: Elon Musk en X (pulsa para ver la publicación original)
Para entender qué está en juego conviene empezar por el término. Las neoclouds son proveedores de nube diseñados principalmente alrededor de la computación con GPU y las cargas de inteligencia artificial, especialmente el entrenamiento y la ejecución de modelos. Su propuesta es más especializada que la de gigantes como AWS, Azure o Google Cloud, que además ofrecen almacenamiento, bases de datos, seguridad y multitud de servicios empresariales. Cuando una compañía necesita miles de GPUs trabajando de forma coordinada, estas firmas intentan proporcionarle precisamente esa capacidad sin obligarla a construir toda la infraestructura por su cuenta.
CoreWeave y Nebius, dos de las compañías que ya hemos visto, forman parte de una categoría en la que también encontramos nombres como Lambda y Crusoe. Su oportunidad apareció cuando el auge de la IA disparó la necesidad de capacidad GPU y muchas empresas buscaron alternativas especializadas para conseguirla. En lugar de competir con los hyperscalers en todos los servicios posibles, estos proveedores se concentraron en atender esa nueva demanda. La apuesta funcionó lo suficiente como para dar forma a un sector propio, alimentado por clientes que necesitan entrenar y ejecutar modelos cada vez más exigentes.
El negocio de las neoclouds
Aquí empieza la parte más delicada del modelo. Como explica Gartner, el negocio de las neoclouds se basa en gastar caja para adquirir capacidad de computación escasa y solo funciona mientras el crecimiento de los ingresos mantenga el ritmo. Para crecer, estos proveedores tienen que comprometer enormes cantidades de capital antes de saber cuánto tardarán en recuperar ese dinero: compran GPUs, amplían centros de datos, aseguran energía y construyen la infraestructura necesaria para poner esa capacidad en servicio. Buena parte de esa expansión se financia con deuda, arrendamientos financieros o estructuras respaldadas por activos y contratos. El riesgo es que el reloj corre desde el primer día: una GPU muy valiosa hoy puede perder atractivo cuando llega una generación más nueva, mientras los pagos siguen venciendo.
CoreWeave permite ver esa paradoja con bastante claridad. Según su documentación presentada ante la SEC, en el segundo trimestre de 2026 la compañía facturó 2.575 millones de dólares, un 112% más que un año antes, mientras que su revenue backlog (ingresos futuros ya contratados) alcanzó los 104.200 millones de dólares al cierre de junio. Pero ese crecimiento convive con una estructura financiera mucho más pesada: registró una pérdida neta de 626 millones de dólares, soportó 640 millones en gasto neto por intereses y acumulaba unos 35.600 millones de deuda. Hay negocio, y mucho, pero también una factura enorme para sostenerlo.
Musk pone a SpaceX como ejemplo de lo contrario. La empresa ha alcanzado un compromiso vinculante de unos 40.000 millones de dólares para financiar GPUs y otro equipamiento mediante leasing, una operación cuyo cierre definitivo sigue sujeto a determinadas condiciones. Según el empresario, SpaceX puede acceder a ese capital porque cuenta con grado de inversión y fuentes de ingresos ajenas a los centros de datos de IA, como Starlink y su negocio de lanzamientos. Las principales agencias de rating le concedieron calificaciones investment-grade este año. Esa diferencia es clave en su argumento: una compañía puede asumir una inversión gigantesca en computación si dispone de otras vías de ingresos capaces de sostenerla.
Aquí conviene separar la advertencia de Musk de lo que muestran los casos concretos. Nebius consiguió hace apenas unos días una línea de 3.500 millones de dólares con Citi, y Lambda cerró en agosto una financiación garantizada de 926 millones. Los casos de ambas muestran que el capital sigue disponible para determinados operadores, especialmente cuando existen contratos de largo plazo, clientes con buen perfil crediticio o activos capaces de respaldar la deuda. En ese contexto, la presión puede aumentar para aquellas compañías que dependan en mayor medida de seguir creciendo y refinanciándose.
Conviene tampoco leer el pronóstico de Musk como el diagnóstico de un observador neutral. SpaceX adquirió xAI en febrero, opera una infraestructura gigantesca como Colossus y ha firmado un acuerdo para proporcionar a Anthropic acceso a Colossus 1. Eso le da conocimiento directo del mercado, pero también intereses dentro de él. Lo importante es que su tesis no está sola: Gartner también calcula que más del 80% de las neoclouds podrían dejar de operar de manera independiente antes de 2030. Eso puede traducirse en adquisiciones, fusiones o salidas del mercado, escenarios de consolidación que también han sido contemplados por otros análisis del sector.
El impacto, además, no tendría por qué terminar en las propias neoclouds. La financiación de infraestructura de IA se está extendiendo a través de bancos, fondos y otros vehículos de crédito mediante préstamos, deuda respaldada por activos y contratos asociados a centros de datos y capacidad de computación, una interconexión sobre la que S&P Global ya ha advertido. Eso no significa que una oleada de cierres vaya a provocar necesariamente una crisis en toda la industria. Sí significa algo más sencillo: que la demanda de inteligencia artificial puede seguir creciendo y, aun así, no todos los que se endeudaron para construir la infraestructura que la sostiene tienen garantizada la supervivencia.
Imágenes | Gage Skidmore (CC BY-SA 4.0, editada por Xataka para la portada) | Captura de pantalla @elonmusk (X)